La responsabilité civile désigne l’obligation légale de réparer un dommage causé à un tiers. On distingue généralement trois catégories de préjudices : les dommages corporels (blessures), les dommages matériels (biens endommagés) et les dommages immatériels (préjudice financier qui en découle). Cette garantie ne se limite pas à l’assuré lui-même : elle couvre également les personnes dont il a la charge, comme ses enfants ou ses animaux domestiques.
L’essentiel en 30 secondes
La responsabilité civile est l’obligation de réparer un dommage causé à un tiers. Une garantie d’assurance « vie privée » peut indemniser la victime à votre place lorsque le sinistre entre dans le contrat. Elle ne couvre ni vos propres dommages, ni automatiquement l’automobile, l’activité professionnelle ou un acte intentionnel.
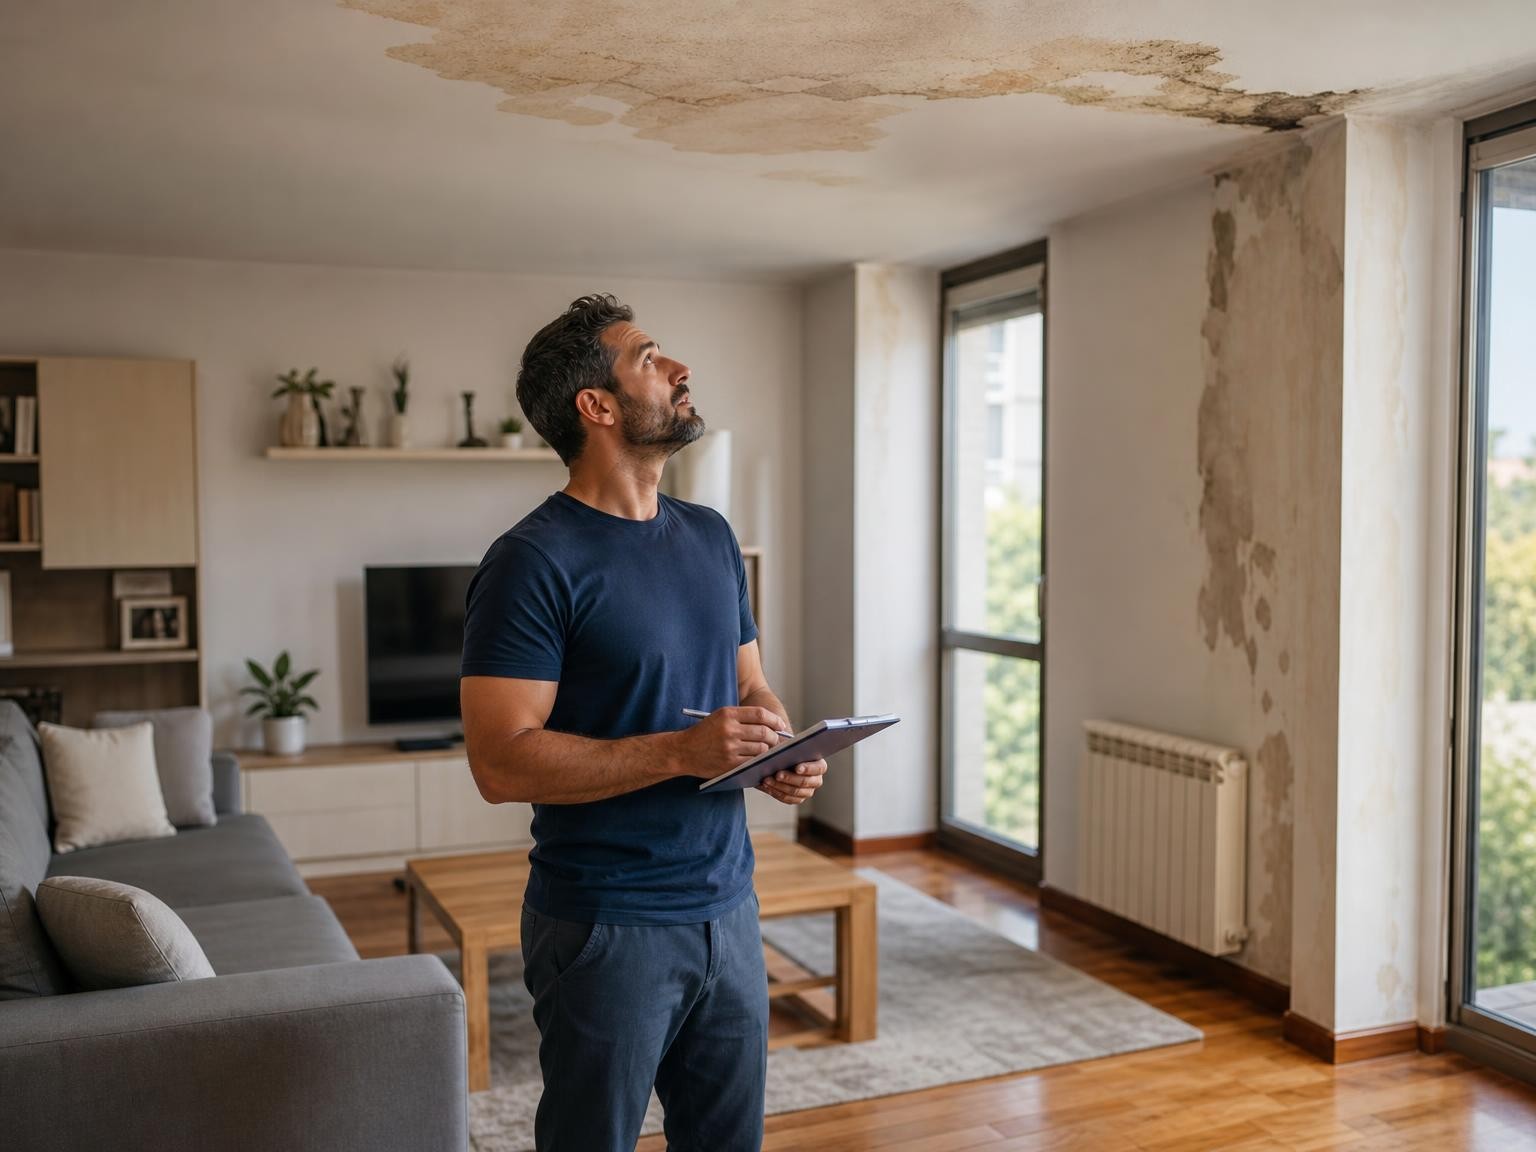
Plusieurs exemples du quotidien illustrent son utilité : un enfant qui casse le smartphone d’un camarade de classe, une fuite d’eau qui abîme l’appartement voisin, un chien qui provoque la chute d’un passant, ou encore un invité qui se blesse chez soi dans des circonstances engageant la responsabilité de l’occupant. Autant de scénarios qui, sans cette garantie, pourraient peser lourd sur le porte-monnaie.
Responsabilité civile : obligation juridique ou garantie d’assurance ?
La responsabilité civile existe d’abord dans la loi. Les articles 1240 à 1243 du Code civil posent notamment la réparation du dommage causé par sa faute, sa négligence ou son imprudence, ainsi que certaines responsabilités liées aux personnes, aux choses ou aux animaux dont on répond. L’assurance ne crée donc pas cette responsabilité : elle prend en charge ses conséquences financières dans les limites prévues au contrat.
La garantie responsabilité civile « vie privée », souvent incluse dans une multirisque habitation, concerne les dommages corporels, matériels et immatériels consécutifs causés à des tiers au cours de la vie privée. Les personnes couvertes, les plafonds, les franchises et le périmètre géographique varient toutefois selon l’assureur.
| Situation | Garantie à rechercher | Point à vérifier |
|---|---|---|
| Vous cassez accidentellement le bien d’un tiers | Responsabilité civile vie privée | Franchise, plafond et exclusions du contrat |
| Un enfant mineur ou un animal cause un dommage | Responsabilité civile du foyer | Personnes et animaux effectivement déclarés ou couverts |
| Vous endommagez votre propre bien | Garantie dommages adaptée | La responsabilité civile indemnise le tiers, pas l’assuré lui-même |
| Accident avec un véhicule à moteur | Responsabilité civile automobile | Contrat automobile obligatoire et conducteur autorisé |
| Dommage pendant une activité professionnelle | Responsabilité civile professionnelle | La vie privée exclut généralement l’activité professionnelle |
| Acte volontaire ou dommage intentionnel | Aucune prise en charge automatique | Les exclusions exactes et les circonstances du sinistre |
Quand la responsabilité civile devient indispensable
Les besoins de couverture varient selon le statut d’occupation du logement. Un locataire doit en principe disposer d’une protection couvrant les risques liés à l’usage de son habitation. Un propriétaire, qu’il occupe ou non son bien, a également tout intérêt à vérifier sa couverture, notamment en copropriété, où une assurance responsabilité civile peut être exigée pour certains copropriétaires. L’assurance habitation intègre souvent cette garantie de base, mais son étendue varie sensiblement d’un contrat à l’autre.
Certains points méritent une attention toute particulière : les fautes intentionnelles, les activités professionnelles ou certains biens de grande valeur peuvent être écartés des garanties proposées. Il convient donc de lire attentivement les plafonds d’indemnisation, les franchises applicables et les conditions du contrat, sans négliger la distinction entre une couverture limitée à la vie privée et une protection étendue aux dommages liés à l’occupation du logement.
Comment bien lire un contrat de responsabilité civile
Avant de souscrire ou de renouveler un contrat, plusieurs éléments techniques méritent d’être passés au crible :
- le montant des plafonds d’indemnisation prévus pour chaque type de dommage ;
- l’existence et le montant d’une éventuelle franchise ;
- les personnes réellement couvertes au sein du foyer ;
- les activités et lieux concernés par la garantie ;
- les exclusions spécifiques et les délais de déclaration à respecter.
Prendre le temps de cette lecture attentive permet d’éviter bien des malentendus le jour où un sinistre survient. Il faut également garder à l’esprit que la responsabilité civile ne remplace en aucun cas une assurance multirisque habitation, plus complète, qui couvre également le logement et les biens personnels. Pour mieux comprendre comment cette garantie s’articule au sein d’un contrat d’habitation, il peut être intéressant de consulter une ressource dédiée à l’assurance responsabilité civile avec Allianz.
Les bons réflexes en cas de dommage causé à un tiers
Face à un dommage, le premier réflexe consiste à sécuriser la situation et à prévenir sans tarder la personne concernée. Il est ensuite recommandé de rassembler tous les éléments utiles : photos, témoignages, constat amiable ou simple description factuelle des circonstances.
La déclaration du sinistre doit parvenir à l’assureur dans les délais fixés par le contrat, accompagnée d’informations précises. Conserver l’ensemble des preuves facilite grandement, voire accélère, l’instruction du dossier par la suite.
La responsabilité civile constitue une protection de base, précieuse dans de nombreuses situations du quotidien. L’essentiel n’est pas seulement d’être couvert, mais bien de comprendre l’étendue réelle de cette couverture. Prendre le temps de vérifier son contrat, les personnes protégées et les plafonds applicables reste, en définitive, le meilleur moyen d’éviter une mauvaise surprise le jour où un incident survient.
Questions fréquentes sur la responsabilité civile
La responsabilité civile est-elle obligatoire ?
L’obligation dépend de la situation. Le locataire doit assurer les risques locatifs et le copropriétaire doit au minimum couvrir sa responsabilité envers la copropriété et les tiers. Un propriétaire occupant une maison individuelle n’a pas la même obligation générale, mais reste tenu d’indemniser les dommages dont il est responsable.
Comment savoir si je possède déjà cette garantie ?
Consultez les garanties de votre assurance habitation et demandez une attestation précisant les personnes couvertes. Vérifiez aussi les plafonds, la franchise, les exclusions, les activités admises et la couverture hors du domicile ou à l’étranger.
La responsabilité civile couvre-t-elle mes propres dommages ?
Non : elle sert à indemniser un tiers victime d’un dommage dont vous êtes responsable. La réparation de vos propres biens ou blessures relève d’autres garanties, selon le contrat souscrit.
Que faire après avoir causé un dommage à quelqu’un ?
Sécurisez la situation, informez la victime, conservez les preuves et déclarez le sinistre à l’assureur dans le délai prévu par le contrat. N’altérez pas les éléments utiles et transmettez une description factuelle des circonstances.
Sources officielles consultées
- Légifrance — Code civil, articles 1240 à 1244.
- Ministère de l’Économie — assurance habitation et responsabilité civile vie privée.
- Service-Public.fr — assurance du logement par le propriétaire.
La responsabilité civile ne doit pas être confondue avec un produit d’épargne ou de transmission : notre guide sur le fonctionnement de l’assurance vie précise cette différence.