Le piratage de la DGFIP a exposé les données de 1,2 million de comptes du fichier FICOBA en février 2026. Si cette fuite massive par usurpation d’identité inquiète, la seule détention d’un IBAN ne suffit pas pour vider vos comptes bancaires. Une vigilance s’impose toutefois face aux arnaques au faux conseiller qui menacent désormais les usagers concernés par cet incident. Dans d’autres escroqueries, des fraudeurs peuvent aussi imiter une voix : notre article explique les arnaques par clonage vocal et les réflexes de vérification.
🗂️ Le piratage du fichier FICOBA a exposé 1,2 million de comptes.
🔑 Le communiqué du 18 février 2026 attribue les accès à une usurpation d’identifiants d’un fonctionnaire, sans décrire l’ensemble des facteurs techniques de la compromission.
💳 Un IBAN divulgué ne donne pas, à lui seul, les accès de banque en ligne. Il peut néanmoins être utilisé pour tenter des prélèvements illégitimes. Surveillez les opérations et les créanciers autorisés et contactez votre banque en cas de doute.
👀 La meilleure défense reste la vigilance : surveiller régulièrement ses relevés.
⏳ Contactez rapidement votre banque pour identifier et contester l’opération. Pour un prélèvement non autorisé, Service Public indique en principe un délai de contestation de 13 mois après le débit ; le délai peut être plus court selon le pays de l’établissement du bénéficiaire. Un délai de contestation ne doit pas être présenté comme une garantie de remboursement de toute fraude.
Un transfert que vous avez réellement initié mais qui reste simplement en cours ne constitue pas, à lui seul, une fraude. Pour ce cas précis, consultez les vérifications à effectuer lorsqu’un virement Wero reste en attente.
Les dessous du piratage FICOBA : comment 1,2 million de comptes ont été exposés
Oubliez les hackers de cinéma. La réalité du piratage DGFIP est plus banale, mais surtout inquiétante pour votre sécurité bancaire au quotidien.
Une intrusion par usurpation d’identifiants
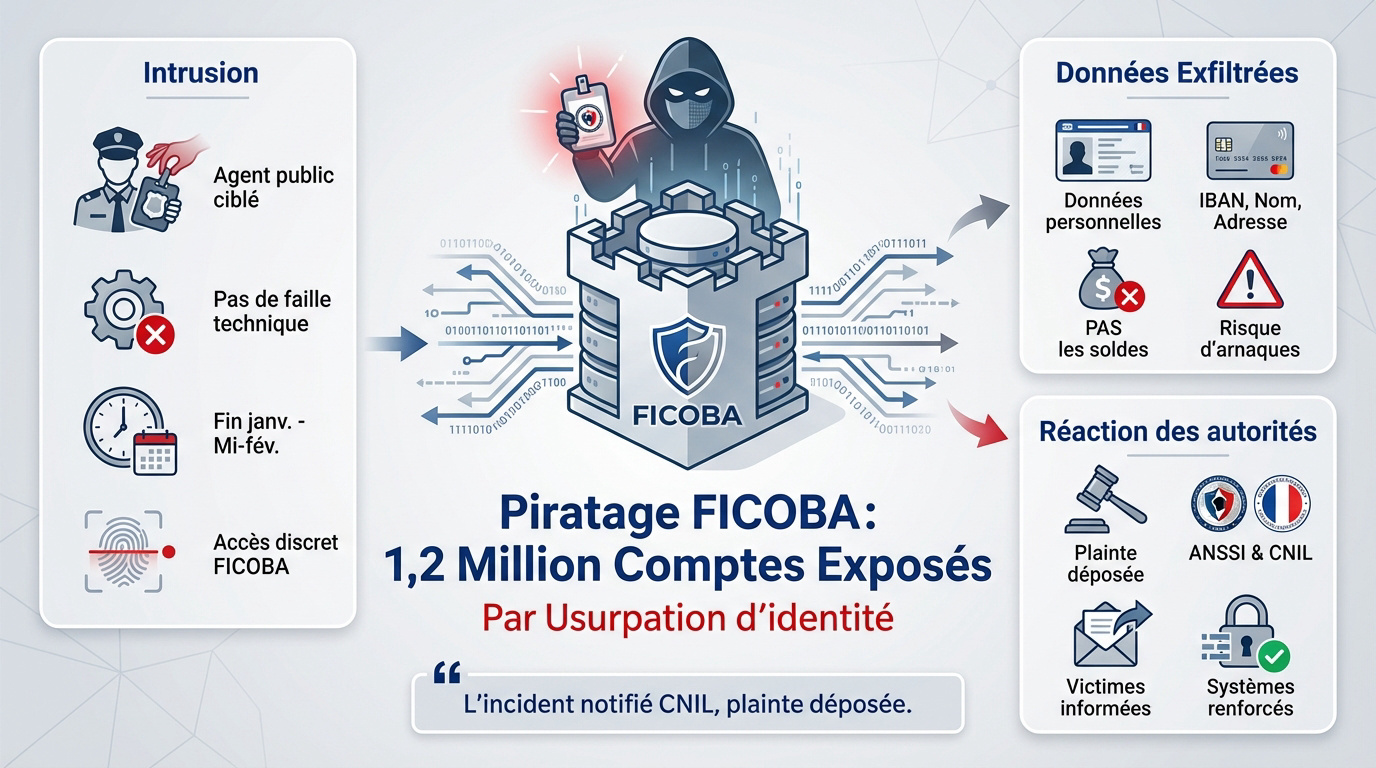
Le communiqué du 18 février 2026 attribue les accès à l’usurpation des identifiants d’un fonctionnaire. Il ne décrit pas ici l’ensemble des facteurs techniques de la compromission.
L’accès discret a duré de fin janvier à mi-février. L’attaquant a circulé dans FICOBA sans forcer les serveurs. Bercy a coupé les accès en urgence après la confirmation de la DGFiP.
Cette méthode est insidieuse. Le pirate a agi comme un utilisateur légitime.
La nature précise des données personnelles et bancaires exfiltrées
Le communiqué de la DGFiP du 18 février 2026 mentionne des coordonnées bancaires, l’identité du titulaire et son adresse. Il précise que l’identifiant fiscal n’a pas été consulté. La date de naissance ne doit pas être ajoutée à cette liste à partir de ce seul communiqué.
Le fichier FICOBA ne contient pas les soldes. Les pirates ne voient pas l’argent disponible sur vos livrets. C’est rassurant mais insuffisant.
Ces informations suffisent à monter des arnaques crédibles. L’identité complète est l’arme principale ici.
La réaction des autorités face à cette fuite de données massive
L’État a déposé plainte. L’ANSSI et la CNIL supervisent la gestion de crise. Les systèmes sont en cours de renforcement.
Le 18 février 2026, la DGFiP estimait que les accès concerneraient environ 1,2 million de comptes et annonçait une information individuelle des usagers concernés. Ce nombre de comptes ne constitue pas un décompte de personnes distinctes. Cette annonce historique ne permet pas de dire où en sont aujourd’hui les notifications.
La transparence est de mise. Les autorités tentent de limiter la casse.
L’incident a été notifié à la CNIL et une plainte a été déposée pour identifier les auteurs de cet accès illégitime aux données du fichier FICOBA.
Un IBAN seul permet-il vraiment de vider votre compte ?
L’annonce du vol de 1,2 million d’IBAN inquiète, mais la réalité technique est moins spectaculaire qu’un film d’espionnage.
Les limites techniques du prélèvement SEPA sans votre accord
Un IBAN seul ne donne pas accès à la banque en ligne. Il peut néanmoins être exploité pour tenter un prélèvement illégitime ; le montant et les conséquences ne peuvent pas être présumés faibles. Surveillez les opérations et contactez votre banque en cas de doute.
Le risque réel est la fraude au prélèvement SEPA. Un pirate peut créer un faux mandat pour payer un abonnement. Le montant et les conséquences d’un prélèvement illégitime ne peuvent pas être présumés faibles.
Les banques possèdent des filtres pour bloquer les créanciers suspects. Pourtant, certains passent entre les mailles du filet. La vigilance reste votre meilleure arme numérique selon les précisions de la Fédération Bancaire Française.
Prélèvement non autorisé : contester rapidement et vérifier le délai applicable
Pour un prélèvement non autorisé, Service Public prévoit un remboursement au plus tard à la fin du premier jour ouvrable suivant la réception de la demande, dans le cadre décrit par sa fiche. Signalez rapidement l’opération à votre banque et conservez les preuves.
Pour un prélèvement non autorisé, le délai de contestation est en principe de 13 mois après le débit. Si l’établissement du bénéficiaire est hors de l’Union européenne ou de l’Espace économique européen, il est réduit à 70 jours, avec une éventuelle prolongation contractuelle sans dépasser 120 jours. Vérifiez le délai applicable à votre opération.
Contactez rapidement votre banque pour identifier et contester un débit inconnu. Conservez la preuve et la date de votre demande ; la démarche dépend de l’opération concernée.
| Type de fraude | Risque financier | Délai de contestation | Action recommandée |
|---|---|---|---|
| Prélèvement SEPA frauduleux | Variable | En principe 13 mois ; vérifier le pays de l’établissement du bénéficiaire | Contester auprès de la banque |
| Virement volontaire (manipulation) | Élevé | Signaler sans délai ; délai juridique selon l’opération | Porter plainte et alerter la banque |
| Accès compte en ligne | Élevé | Signaler sans délai ; délai juridique selon l’opération | Bloquer l’accès et porter plainte |
Le vrai danger : l’arnaque au faux conseiller bancaire
Si un simple IBAN dans la nature reste un risque gérable, sa mise en scène par un pro de l’arnaque devient un venin psychologique dévastateur.
Pourquoi l’ingénierie sociale est plus redoutable qu’un virus
L’escroc vous appelle en usurpant le numéro de votre agence. Il récite votre adresse et votre IBAN pour vous mettre en confiance. Cette précision chirurgicale rend l’échange terriblement crédible.
C’est la technique du vishing ou hameçonnage vocal. L’unique objectif est de créer un sentiment d’urgence absolue. On vous annonce une fraude fictive. Bref, vous perdez vos moyens et vous paniquez totalement.
Votre cerveau baisse la garde devant tant de détails personnels. Le piège se referme alors brutalement. Vous êtes convaincu de parler à un expert en sécurité.
Le piège de la validation manuelle et le refus de remboursement
L’individu vous demande de valider une opération sur votre application mobile. Il jure que c’est pour annuler un virement suspect. En réalité, vous autorisez le transfert vers son propre compte.
Un virement validé sous manipulation doit être distingué d’un prélèvement non autorisé. Signalez rapidement l’opération à votre banque et conservez les preuves.
Le résultat d’une demande de remboursement dépend de l’opération et des conditions applicables. Une fraude ne doit être présentée ni comme un remboursement automatique, ni comme une perte définitive sans examen du dossier.
Une banque ne vous demandera jamais de valider une opération d’annulation ou de communiquer un code reçu par SMS au téléphone.
Si vous recevez un code Stripe Link reçu sans achat, ne le transmettez pas : un code isolé ne prouve pas qu’un paiement a été débité. Le guide explique comment vérifier séparément votre compte et vos opérations.
Mesures de protection et réflexes de sécurité indispensables
Voici un guide pratique pour transformer votre inquiétude en actions concrètes de protection après l’annonce du piratage DGFIP : 1,2 million d’IBAN dérobés, mais peut-on vraiment vider votre compte bancaire ?
Identifier les communications officielles et éviter le phishing
Méfiez-vous des SMS opportunistes mentionnant la fuite FICOBA. Ne cliquez sur aucun lien proposant de “vérifier votre éligibilité”. La DGFiP utilise uniquement des canaux officiels et sécurisés.
Si vous recevez un appel suspect, raccrochez immédiatement. Rappelez votre conseiller via le numéro habituel de votre agence. Ne rappelez jamais le numéro qui vient de vous contacter. C’est souvent un piège.
Le doute doit devenir votre réflexe par défaut. Les administrations ne demandent jamais de mots de passe.
- Ne jamais cliquer sur un lien SMS
- Toujours rappeler sa banque via le numéro officiel
- Ne jamais donner de code de sécurité
- Vérifier l’expéditeur des emails gouvernementaux
Verrouiller ses accès grâce aux outils numériques actuels
Activez systématiquement la double authentification sur vos comptes sensibles. Utilisez des Passkeys si votre banque le permet. Ces clés numériques sont bien plus sûres que les simples SMS.
Si vous utilisez une application d’authentification, préparez le changement de téléphone sans perdre vos accès Authenticator avant de quitter votre ancien appareil.
Demandez à votre banque d’activer une “liste blanche” de créanciers. Ainsi, seuls les organismes que vous avez validés pourront prélever de l’argent. C’est une barrière technique très efficace. Cela bloque les tentatives frauduleuses.
Changez aussi vos mots de passe fiscaux. Un accès propre limite les risques d’usurpation. Consultez ces conseils pour bloquer les prélèvements.
La procédure à suivre en cas de fraude avérée
Pour une fraude à la carte bancaire sur Internet, Perceval vise les personnes majeures ou leur représentant légal qui possèdent toujours la carte, n’ont pas effectué les achats et ont déjà fait opposition auprès de la banque. Ce signalement ne remplace pas la contestation bancaire et ne constitue pas la procédure universelle pour un prélèvement ou un virement.
Contactez ensuite votre banque pour faire opposition sur les mandats frauduleux. Surveillez vos relevés chaque semaine pendant les deux prochains mois. Une réaction rapide simplifie toujours les procédures de remboursement. Votre vigilance fera la différence.
Restez calme et méthodique. La loi est globalement de votre côté.
Face à ce piratage DGFIP, la vigilance reste votre meilleure protection contre les tentatives d’escroquerie. Une surveillance régulière de vos relevés et l’usage des canaux de communication officiels sont recommandés pour vos échanges administratifs. Saurez-vous identifier les signes d’un appel frauduleux lors de votre prochaine vérification ?